

Un salarié sur deux ne laisse pas ses soucis d'argent au vestiaire ! Le baromètre Klaro x Ipsos 2026 le mesure : 64 % des salariés pensent à leurs finances pendant leur temps de travail, et 42 % des ménages salariés vivent une situation tendue, fragile ou critique.
Cette pression, vous la sentez sûrement remonter dans vos entretiens.
Face à cela, vous avez plus de marge que vous ne le croyez. Prime de partage de la valeur, CESU, épargne salariale, forfait mobilités, secours exceptionnel : autant d'avantages sociaux que l'employeur peut activer, souvent exonérés de cotisations.
Une précision utile : on ne parle pas ici des aides que le salarié sollicite seul auprès de la CAF. On parle de ce que vous, employeur, pouvez verser. Voici le panorama 2026 de ces dispositifs, plafonds et cadre URSSAF à l'appui.
Ce dont l’on parle quand on évoque les « aides aux salariés » côté employeur
Derrière cette expression se cachent en réalité trois familles bien distinctes.
Première famille : les dispositifs que vous versez directement. Il s’agit de la prime de partage de la valeur (PPV), du CESU préfinancé, des titres-restaurant, de l’épargne salariale…
Deuxième famille : les aides publiques que le salarié demande lui-même. La prime d'activité, les allocations de la CAF, l'allocation de base de la PAJE pour un jeune parent. Vous ne les versez pas, mais vous pouvez jouer un rôle décisif : celui de relais.
Ce rôle compte plus qu'on ne le pense. Le baromètre Klaro x Ipsos 2026 révèle que 38 % des salariés pensent passer à côté d'une partie ou de la totalité des aides auxquelles ils ont droit. Un manque à gagner invisible, que vous pouvez contribuer à réduire.
Troisième famille : les aides du CSE, quand il existe. Secours d'urgence, chèques vacances, fonds de solidarité…
Cet article traite surtout la première famille, celle que vous maîtrisez. Avec un fil rouge : chaque dispositif s'accompagne d'un régime social et fiscal précis. Bien utilisés, ces leviers renforcent votre marque employeur sans dépendre de votre masse salariale. On fait le point !
Les dispositifs financiers directs : PPV, CESU…
Commençons par le levier le plus visible : l'argent que vous versez directement, avec un cadre d'exonération avantageux.
La prime de partage de la valeur (PPV)
Vous pouvez verser jusqu'à 3 000 € par an et par salarié, exonérés de cotisations sociales. Ce plafond grimpe à 6 000 € si vous avez un accord d'intéressement ou de participation.
Un point mérite toute votre attention en 2026. Le régime fiscal renforcé, qui exonère aussi de CSG-CRDS et d'impôt sur le revenu les salariés payés moins de 3 SMIC dans les entreprises de moins de 50 salariés, prend fin le 31 décembre 2026. Après cette date, la PPV redevient imposable dans tous les cas. Si vous comptiez l'utiliser, c'est l'année pour en tirer le meilleur parti.
Le CESU préfinancé
Vous financez tout ou partie des services à la personne de vos salariés : garde d'enfant, ménage, soutien scolaire... Le plafond exonéré atteint 2 591 € par an et par salarié en 2026. Exonéré de cotisations, non imposable, et vous récupérez 25 % au titre du crédit d'impôt.
C'est un vrai coup de pouce pour un salarié qui dépenses plusieurs centaines d’euros chaque mois en frais de garde. Le sujet touche de près la parentalité au travail, un moment de vie où le budget des familles se tend vite.
Les chèques cadeaux et bons d'achat
Exonérés jusqu'à 200 € par salarié et par événement en 2026, soit 5 % du plafond mensuel de la Sécurité sociale. Attention, trois conditions cumulatives s'appliquent, et ce n'est pas une franchise : au moindre euro de dépassement, la totalité repasse dans l'assiette des cotisations.
Les titres-restaurant
Votre part est exonérée jusqu'à 7,32 € par titre. Pour rester dans les clous, visez une valeur faciale entre 12,20 € et 14,64 €, avec une prise en charge employeur de 50 à 60 %.
Sources : URSSAF, service-public.gouv.fr. Plafonds au 01/01/2026.
Bon à savoir : Anticipez la rentrée avec vos salariés parents ! Notre fiche pratique rentrée scolaire récapitule les aides mobilisables et les bons réflexes budgétaires. Un support prêt à diffuser à vos équipes.
Épargne salariale : intéressement, participation, PEE
Voilà des dispositifs qui parlent aux salariés. Le baromètre Klaro x Ipsos 2026 les classe parmi les solutions les plus attendues : 57 % des collaborateurs citent l'intéressement et la participation en tête de leurs souhaits. Autant dire que le sujet mérite votre attention !
La participation
Elle est obligatoire dès que votre entreprise atteint 50 salariés pendant cinq années consécutives. En dessous de ce seuil, vous pouvez la mettre en place volontairement. Elle redistribue une partie des bénéfices, avec un plafond individuel de 36 045 € en 2026, soit 75 % du plafond annuel de la Sécurité sociale.
L'intéressement
Facultatif, il repose sur une formule liée à vos résultats ou à vos performances. Même plafond individuel que la participation. L'enveloppe globale ne peut dépasser 20 % de la masse salariale brute des bénéficiaires.
Son atout : il associe concrètement vos équipes à la réussite collective.
Le Plan d’Epargne Entreprise (PEE) et l'abondement
Le plan d'épargne entreprise permet à vos salariés de se constituer une épargne, que vous pouvez abonder. L'abondement est exonéré jusqu'à 3 844,80 € par an, soit 8 % du PASS, dans la limite de trois fois le versement du salarié. Sur un PERECO, le plafond monte à 16 % du PASS.
Une nouveauté que beaucoup de dirigeants ignorent
Depuis le 1er janvier 2025, les entreprises de 11 à 49 salariés dont le bénéfice net fiscal atteint au moins 1 % du chiffre d'affaires sur trois exercices consécutifs doivent mettre en place un dispositif de partage de la valeur. Participation, intéressement, PPV ou abondement, au choix. Cette obligation, issue d'une expérimentation courant jusqu'au 29 novembre 2028, prend beaucoup de dirigeants de court. Vérifiez si vous êtes concerné !
La prise en charge des frais : transport et mobilité
Ici, une ligne de partage simple : ce que vous devez prendre en charge, et ce que vous pouvez ajouter en bonus.
L'obligation transports en commun
Vous devez rembourser au moins 50 % du prix de l'abonnement de vos salariés aux transports publics. C'est la loi, sans condition d'effectif. Une exonération renforcée jusqu'à 75 % existe, mais elle dépend de l'adoption définitive de la loi de finances 2026. Il est toutefois possible d’aller au-delà de cette obligation et de rembourser l’intégralité de l’abonnement payé par vos salariés.
Le forfait mobilités durables (FMD)
Voilà le levier facultatif le plus intéressant. Le forfait mobilités durables vous permet de verser jusqu'à 600 € par an et par salarié, exonérés de cotisations sociales et fiscales, pour les trajets domicile-travail alternatifs.
Sont couverts : le vélo et le vélo électrique, le covoiturage comme conducteur ou passager, les trottinettes et engins de déplacement personnel, l'autopartage à faibles émissions, et les titres de transport à l'unité.
Un salarié qui vient à vélo trois fois par semaine, c'est un salarié à qui vous pouvez verser ce forfait, sans charges. Simple et concret !
Bonne nouvelle : le FMD se cumule avec le remboursement de l'abonnement de transport public. Dans ce cas, le plafond global d'exonération grimpe à 900 € par an. De quoi construire une politique de mobilité cohérente, adaptée à la réalité de vos équipes.
La prime transport carburant
Elle vise les salariés éloignés des transports en commun ou soumis à des horaires décalés. Facultative, elle couvre les frais de carburant.
Comment aider un salarié en difficulté financière ?
Un salarié vient vous consulter: fin de mois difficile, imprévu financier, dette qui s'accumule... La question tombe : avez-vous le droit de l'aider ? Oui, mais à une condition : bien choisir l'outil.
Le secours exceptionnel
C'est la voie la plus sûre. Le secours est une aide attribuée en raison d'une situation individuelle digne d'intérêt. S'il respecte quatre critères, il échappe aux cotisations sociales.
Il doit être exceptionnel et non systématique. Individualisé, justifié par la situation réelle du salarié. Indépendant de son ancienneté, de son grade ou de sa performance. Et d'un montant limité, cohérent avec la difficulté rencontrée.
Attention à la frontière. Si l'aide ressemble à une prime déguisée, l'URSSAF peut la requalifier en complément de rémunération. Résultat : rappel de cotisations et majorations. La règle est donc claire : un secours répond à une détresse, une prime récompense un travail.
Le prêt et l'acompte
Vous pouvez aussi consentir un prêt sans intérêt ou à taux réduit. Tant qu'il est remboursé par le salarié, il n'entre pas dans l'assiette des cotisations.
L'acompte, lui, correspond à un travail déjà effectué que vous versez avant l'échéance. À ne pas confondre avec l'avance, qui porte sur un travail non encore réalisé.
Le rôle du CSE
Quand il existe, le CSE dispose souvent d'un fonds de solidarité pour les secours d'urgence. Un relais précieux, à activer en complément de votre action.
Agir en amont, sur le non-recours aux aides
Aider un salarié en difficulté, c'est bien. Éviter qu'il y arrive, c'est mieux. Or une part du problème se joue avant la crise : une grande part de salariés ne connaissent pas ou ne réclament pas les aides auxquelles ils ont pourtant droit.
Le baromètre Klaro x Ipsos 2026 est sans appel : 55 % des salariés ont déjà renoncé à demander une aide, jugée trop complexe ou trop longue.
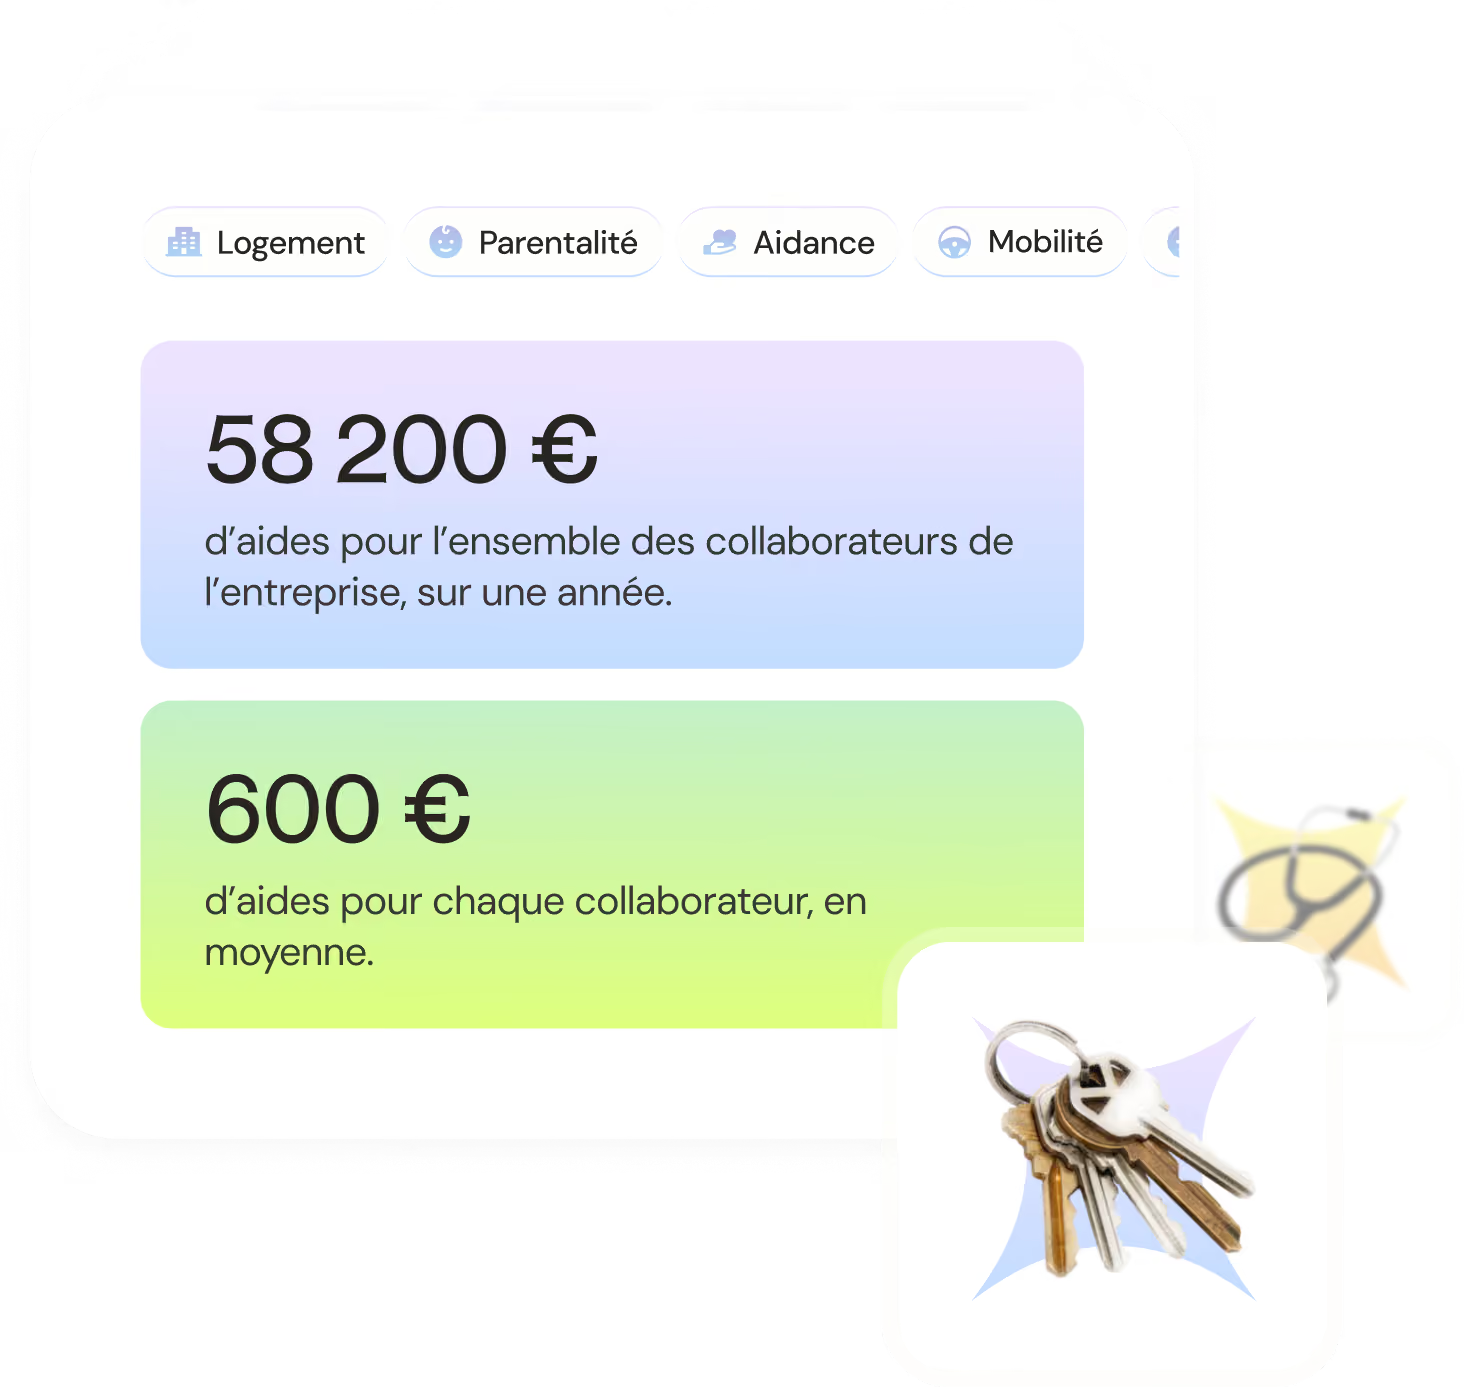
C'est précisément là que des solutions comme Klaro interviennent. La plateforme lutte contre ce non-recours en offrant à chaque collaborateur un accompagnement personnalisé : un simulateur qui balaie plus de 2 500 aides publiques et privées, ainsi qu’un conseiller dédié qui guide le salarié dans ses démarches.
L'intérêt pour vous : vous augmentez le pouvoir d'achat de vos équipes sans dépendre de votre masse salariale. En complément de vos dispositifs, jamais en remplacement.
Tableau de synthèse des plafonds 2026
Tous les dispositifs cités dans cet article, regroupés en un coup d'œil. Un outil à garder sous la main au moment de construire ou d'ajuster votre politique d'avantages !
Plafonds au 1er janvier 2026. Sources URSSAF, BOSS, service-public.gouv.fr. Ces montants évoluent chaque année : pensez à vérifier la date de mise à jour avant toute décision.
FAQ
Un employeur peut-il donner de l'argent à un salarié en difficulté ?
Oui, à condition de passer par le bon dispositif. Le secours exceptionnel est exonéré de cotisations s'il reste individuel, justifié, non systématique et d'un montant limité. En revanche, une somme versée sans ce cadre risque d'être requalifiée en complément de rémunération par l'URSSAF, avec rappel de cotisations à la clé. La distinction est nette : un secours répond à une détresse, pas à une performance.
Quel est le plafond de l'aide employeur pour les services à la personne en 2026 ?
Le plafond du CESU préfinancé atteint 2 591 € par an et par salarié en 2026. Cette aide est exonérée de cotisations sociales et non imposable pour le salarié. Vous bénéficiez en plus d'un crédit d'impôt de 25 % sur les sommes versées.
Quelles entreprises sont concernées par l'épargne salariale ?
La participation devient obligatoire à partir de 50 salariés, pendant cinq années consécutives. L'intéressement, lui, reste facultatif quelle que soit la taille. Nouveauté à connaître : depuis 2025, les entreprises de 11 à 49 salariés suffisamment rentables doivent aussi mettre en place un dispositif de partage de la valeur. Et les TPE peuvent accéder à l'épargne via le plan d'épargne interentreprises (PEI).
Les chèques cadeaux versés aux salariés sont-ils imposables ?
Ils sont exonérés de cotisations et non imposables jusqu'à 200 € par salarié et par événement en 2026, à condition de respecter les trois critères de l'URSSAF. Au-delà de ce seuil, ce n'est pas une franchise : la totalité du montant repasse dans l'assiette des cotisations.
Quelle différence entre un acompte et une avance sur salaire ?
L'acompte correspond à un travail déjà effectué, que vous versez avant la date de paie habituelle. L'avance porte sur un travail non encore réalisé. L'acompte est un droit du salarié pour la quinzaine travaillée. L'avance, elle, relève d'un accord entre les deux parties et suppose un remboursement échelonné.
Le forfait mobilités durables est-il cumulable avec le remboursement des transports ?
Oui. Le FMD se cumule avec la prise en charge obligatoire de l'abonnement de transport public. Dans ce cas, le plafond global d'exonération est porté à 900 € par an et par salarié. Les modes éligibles au forfait restent le vélo, le covoiturage, les engins de déplacement personnel et l'autopartage à faibles émissions.
Vous avez plus de leviers que vous ne le pensez !
Prime de partage de la valeur, CESU, épargne salariale, forfait mobilités, secours exceptionnel : autant d'outils pour soutenir vos salariés, la plupart exonérés de cotisations.
Gardez en tête la ligne de partage. D'un côté, ce que vous versez et pilotez. De l'autre, les aides publiques que le salarié demande seul, où votre rôle est celui du relais. Les deux comptent et se combinent.
A noter : les plafonds bougent chaque année, au gré des arrêtés et des nouvelles lois. Datez votre politique d'avantages et repassez sur le tableau de synthèse à chaque révision.
Reste une question de fond : vos salariés savent-ils seulement ce à quoi ils ont droit ? Souvent non ! Et c'est là que se joue une part du pouvoir d'achat dont ils pourraient profiter.